Cách tính giá bán phụ kiện điện thoại từ giá sỉ
Cách tính giá bán phụ kiện điện thoại từ giá sỉ có lãi
Giá nhập thấp chưa chắc tạo ra lợi nhuận nếu người bán bỏ sót cước vận chuyển, bao bì, hàng lỗi, phí thanh toán hoặc chiết khấu của kênh bán. Muốn áp dụng đúng cách tính giá bán phụ kiện điện thoại từ giá sỉ, bạn cần xác định giá vốn đầy đủ cho từng đơn vị hàng trước, sau đó mới cộng lợi nhuận và điều chỉnh theo từng kênh.
Phương pháp dưới đây giúp cửa hàng tránh tình trạng doanh thu tăng nhưng tiền mặt không tích lũy, đồng thời biết rõ mức giá thấp nhất có thể chấp nhận khi chạy khuyến mại. Các công thức sử dụng biến số thay vì mức phí cố định, bởi chi phí vận chuyển, chính sách sàn và điều kiện nhập hàng có thể thay đổi theo thời điểm.
Giá sỉ chưa phải là toàn bộ giá vốn của phụ kiện điện thoại
Giá sỉ chỉ là số tiền trả cho nhà cung cấp, trong khi giá vốn thực tế còn bao gồm chi phí đưa hàng về kho, kiểm tra, đóng gói và xử lý tỷ lệ lỗi. Chẳng hạn, một lô ốp lưng có giá nhập hấp dẫn nhưng nhiều mẫu bán chậm hoặc không còn phù hợp với nhu cầu có thể làm chi phí bình quân của những sản phẩm bán được tăng lên.
Đơn giá nhập cũng phải được xác định trên số lượng hàng có thể bán, không chỉ trên số lượng ghi trong đơn. Nếu nhập N sản phẩm nhưng có Q sản phẩm lỗi không được nhà cung cấp đổi trả, tiền hàng và chi phí đầu vào phải phân bổ cho N − Q sản phẩm còn lại. Đây là lý do điều kiện bảo hành, đổi lỗi và số lượng tối thiểu quan trọng không kém báo giá; người mới có thể tham khảo Cách Chọn Nguồn Phụ Kiện Điện Thoại Giá Sỉ Uy Tín trước khi chốt lô.
Với hóa đơn có nhiều mặt hàng, không nên chia đều phí vận chuyển theo số lượng nếu kích thước và khối lượng chênh lệch lớn. Có thể phân bổ theo khối lượng, thể tích hoặc tỷ trọng giá trị của từng nhóm, nhưng cần chọn một nguyên tắc nhất quán để so sánh lợi nhuận giữa các kỳ.
Các khoản chi phí cần cộng trước khi xác định giá bán
Một bảng giá vốn đầy đủ nên tách chi phí trực tiếp theo sản phẩm và chi phí vận hành phân bổ. Nhóm trực tiếp gồm giá nhập sau chiết khấu, cước đưa hàng về kho, bao bì, tem nhãn, phụ kiện đóng gói và phần tổn thất do lỗi hoặc thất thoát. Nếu nhà cung cấp hoàn tiền hay đổi sản phẩm lỗi, chỉ ghi nhận phần tổn thất cửa hàng thực sự phải chịu.
Chi phí vận hành gồm tiền thuê mặt bằng, nhân sự, phần mềm, điện, internet, kho và thiết bị. Cửa hàng có thể lấy tổng chi phí cố định dự kiến trong tháng chia cho số đơn hàng hoặc số sản phẩm dự kiến bán để tạo một mức phân bổ. Cách làm này không hoàn hảo tuyệt đối, nhưng hữu ích hơn việc bỏ qua toàn bộ chi phí chung.
Chi phí nhập kho: giá sỉ sau ưu đãi, cước vận chuyển, bảo hiểm hàng nếu có.
Chi phí chuẩn bị đơn: hộp, túi chống sốc, băng keo, tem và công đóng gói.
Chi phí rủi ro: hàng lỗi không được đổi, thất lạc, hư hỏng và hoàn hàng không thể bán mới.
Chi phí giao dịch: thanh toán, hoa hồng, phí dịch vụ, voucher do người bán tài trợ và quảng cáo phân bổ.
Thuế và nghĩa vụ liên quan: ghi nhận theo mô hình kinh doanh, phương pháp thuế và quy định áp dụng cho đơn vị.
Riêng cáp sạc và sản phẩm điện tử, điều kiện kiểm hàng hoặc đổi lỗi có thể ảnh hưởng đáng kể đến dự phòng sau bán. Nội dung Cách Chọn Nguồn Sỉ Cáp Sạc Uy Tín Cho Cửa Hàng Điện Thoại cung cấp thêm tiêu chí đối chiếu nguồn hàng thay vì chỉ so sánh đơn giá.
Công thức tính giá bán phụ kiện điện thoại từ giá sỉ theo lợi nhuận mục tiêu
Công thức tính giá bán phụ kiện điện thoại nên bắt đầu bằng giá vốn đơn vị: Giá vốn đầy đủ = (tiền hàng + chi phí nhập lô + tổn thất không được bồi hoàn) / số sản phẩm bán được + chi phí xử lý mỗi sản phẩm. Nếu có chiết khấu trực tiếp trên hóa đơn, hãy trừ chiết khấu khỏi tiền hàng trước khi phân bổ.
Cần phân biệt tỷ lệ cộng trên vốn và biên lợi nhuận trên doanh thu. Nếu giá vốn là C và muốn cộng lãi bằng m% giá vốn, giá bán là C × (1 + m). Nếu muốn biên lợi nhuận g% trên doanh thu, giá bán phải là C / (1 − g). Hai cách cho kết quả khác nhau; ví dụ mang tính toán học, cộng 25% trên vốn chỉ tạo biên lợi nhuận gộp 20% trên doanh thu.
Khi kênh bán thu tổng phí biến đổi f% trên doanh thu và cửa hàng muốn đạt biên lợi nhuận g%, công thức tham khảo là Giá bán = C / (1 − f − g). Nếu có chi phí cố định K trên mỗi đơn, dùng Giá bán = (C + K) / (1 − f − g). Điều kiện bắt buộc là f + g nhỏ hơn 100%; phí tính theo cách khác phải quy đổi đúng trước khi đưa vào công thức.
Cách tính giá bán theo kênh tại cửa hàng, website và sàn thương mại điện tử
Giá tại cửa hàng cần gánh phần thuê mặt bằng, nhân sự tư vấn, trưng bày và hao hụt kiểm kê, nhưng có thể không phát sinh phí nền tảng trên từng đơn. Người bán nên phân bổ chi phí cố định theo sản lượng thực tế thận trọng, đồng thời đặt mức giá sàn để nhân viên biết giới hạn giảm giá khi khách mua nhiều sản phẩm.
Website riêng thường phát sinh phí cổng thanh toán, vận hành hệ thống, quảng cáo và hỗ trợ giao hàng. Nếu cửa hàng trợ giá vận chuyển, chỉ nên cộng phần thực trả sau khoản khách thanh toán. Với đơn có nhiều món, chi phí đóng gói và vận chuyển có thể phân bổ theo từng đơn thay vì cộng nguyên mức vào mọi sản phẩm.
Khi định giá phụ kiện điện thoại trên Shopee hoặc sàn khác, cần lấy biểu phí đang áp dụng trực tiếp trong trung tâm người bán tại thời điểm lập giá. Hãy cộng riêng phí thanh toán, phí dịch vụ theo chương trình đã tham gia, voucher do shop tài trợ, quảng cáo và chi phí hoàn đơn; không sao chép một tỷ lệ phí cũ cho toàn bộ ngành hàng.
Nên duy trì một giá vốn chung nhưng có cấu hình chi phí theo từng kênh. Chênh lệch giá phải phản ánh khác biệt về phí và quyền lợi, tránh giảm giá sâu trên sàn mà quên tổng phí tính trên giá trị thanh toán. Nếu niêm yết đồng giá, cửa hàng cần kiểm tra xem biên lợi nhuận của kênh có chi phí cao nhất còn đạt ngưỡng tối thiểu hay không.
Ví dụ lập giá cho cáp sạc, củ sạc, tai nghe, giá đỡ và ốp lưng
Vì giá nhập và biểu phí thay đổi theo nhà cung cấp, ví dụ dưới đây dùng ký hiệu thay vì gán giá cụ thể. Với mỗi nhóm, hãy nhập C là giá vốn đầy đủ, f là tổng phí biến đổi của kênh, K là chi phí cố định trên đơn vị và g là biên lợi nhuận mục tiêu; giá đề xuất ban đầu được tính theo (C + K) / (1 − f − g).
Nhóm hàng | Khoản cần kiểm tra riêng | Cách xử lý khi lập giá |
|---|---|---|
Cáp sạc | Đổi lỗi, bao bì và chi phí kiểm hàng | Phân bổ tổn thất thực tế vào số sản phẩm bán được |
Củ sạc | Bảo hành, hoàn hàng và đóng gói bảo vệ | Trích chi phí sau bán theo dữ liệu của cửa hàng |
Tai nghe | Vệ sinh, đổi trả và khả năng bán lại hàng hoàn | Tách hàng hoàn còn nguyên trạng và hàng mất giá trị |
Giá đỡ | Vật liệu lắp đặt kèm theo, khối lượng và kích thước gói | Cộng đúng phụ kiện đóng gói và cước phân bổ |
Ốp lưng | Số mẫu, tồn kho theo dòng máy và giảm giá xả hàng | Đặt dự phòng markdown theo tuổi tồn kho |
Ví dụ với Giá đỡ điện thoại Universal keo 3M giữ chắc xe máy, dữ liệu sản phẩm cho biết hàng kèm hai miếng keo 3M và phù hợp smartphone rộng đến 8 cm. Khi lập giá, phải ghi nhận đủ cấu phần đi kèm, bao bì bảo vệ và cước theo kiện; giá mới nhất cần xem trên website thay vì dùng một mức cố định trong bảng dài hạn.
Với ốp lưng, điểm cần quản trị không chỉ là lãi từng chiếc mà còn là độ sâu danh mục theo dòng máy. Có thể đặt biên mục tiêu cao hơn cho mẫu quay vòng chậm để bù rủi ro tồn kho, nhưng giá cuối cùng vẫn phải được kiểm tra với sản phẩm tương đương và nhu cầu thực tế.
Cách kiểm tra mức giá có dễ bán và bảo đảm tốc độ xoay vòng vốn
Một mức giá đạt biên lợi nhuận mục tiêu vẫn có thể khó bán nếu vượt xa lựa chọn tương đương. Hãy so sánh cùng loại sản phẩm, đặc điểm, phụ kiện đi kèm, chính sách đổi lỗi và chi phí giao đến tay khách; không đối chiếu một sản phẩm đầy đủ phụ kiện với mẫu khác cấu hình hoặc điều kiện bán.
Nên thử giá trên lô nhỏ và theo dõi bốn chỉ số: tỷ lệ chuyển đổi, số ngày tồn kho, lợi nhuận đóng góp trên mỗi đơn và tỷ lệ hoàn hoặc đổi. Lợi nhuận đóng góp là doanh thu còn lại sau giá vốn cùng các chi phí biến đổi; chỉ số này cho biết mỗi giao dịch thực sự đóng góp bao nhiêu vào chi phí cố định và lợi nhuận.
Đối với sản phẩm chuyên dụng như Giá đỡ điện thoại C2 kẹp sắt xe máy chắc chắn, phạm vi phù hợp 4–7 inch, cơ chế kẹp ba mặt và cách lắp ở gương chiếu hậu là những yếu tố cần thể hiện rõ. Mô tả đúng giúp khách tự kiểm tra nhu cầu, qua đó hạn chế việc dùng giảm giá để bù cho thông tin sản phẩm thiếu rõ ràng.
Tốc độ xoay vòng vốn nên được đánh giá cùng biên lợi nhuận. Một mặt hàng có biên vừa phải nhưng bán đều và thu tiền nhanh có thể tạo lợi nhuận theo tháng tốt hơn hàng biên cao nhưng nằm kho lâu. Khi thử giá, chỉ thay đổi một yếu tố chính trong cùng giai đoạn để tránh nhầm ảnh hưởng của quảng cáo, mùa vụ và mức giá.
Những sai lầm khiến giá bán tưởng có lãi nhưng thực tế bị hụt
Sai lầm phổ biến nhất là lấy giá bán trừ giá nhập rồi gọi phần chênh lệch là lợi nhuận. Cách tính này bỏ qua đóng gói, phí giao dịch, quảng cáo, hàng hoàn và chi phí nhân sự. Một lỗi khác là tính phí sàn trên giá sau khi đã trừ voucher, trong khi căn cứ thu phí thực tế phải được đối chiếu theo báo cáo và quy định của từng chương trình.
Nhiều cửa hàng cũng đặt cùng một tỷ lệ cộng giá cho mọi phụ kiện. Cách làm này không phản ánh sự khác biệt về tỷ lệ lỗi, vòng đời mẫu mã, chi phí bảo hành hay tốc độ bán. Sản phẩm có nhiều biến thể thường cần dự phòng tồn kho khác sản phẩm phổ thông, còn hàng điện tử cần theo dõi chi phí sau bán bằng dữ liệu thực.
Không kiểm chứng mô tả nguồn hàng cũng có thể làm phát sinh đổi trả và mất giá trị hàng hoàn. Khi nhập các dòng có thương hiệu, nên đối chiếu thông tin, chính sách và dấu hiệu nhận diện từ nguồn đáng tin cậy; có thể xem hướng dẫn Phụ kiện điện thoại Hoco: Hướng dẫn chọn mua chính hãng như một tài liệu tham khảo về quy trình kiểm tra.
Cuối cùng, đừng xem tiền thu hộ chưa đối soát là lợi nhuận khả dụng. Hãy ghi nhận doanh thu, phí, hoàn tiền và chi phí quảng cáo theo cùng kỳ; đồng thời tách thuế khỏi lợi nhuận quản trị theo phương pháp kế toán phù hợp. Khi chưa chắc nghĩa vụ thuế, nên kiểm tra với cơ quan có thẩm quyền hoặc người làm chuyên môn.
Cách lập bảng tính giá và cập nhật khi chi phí thay đổi
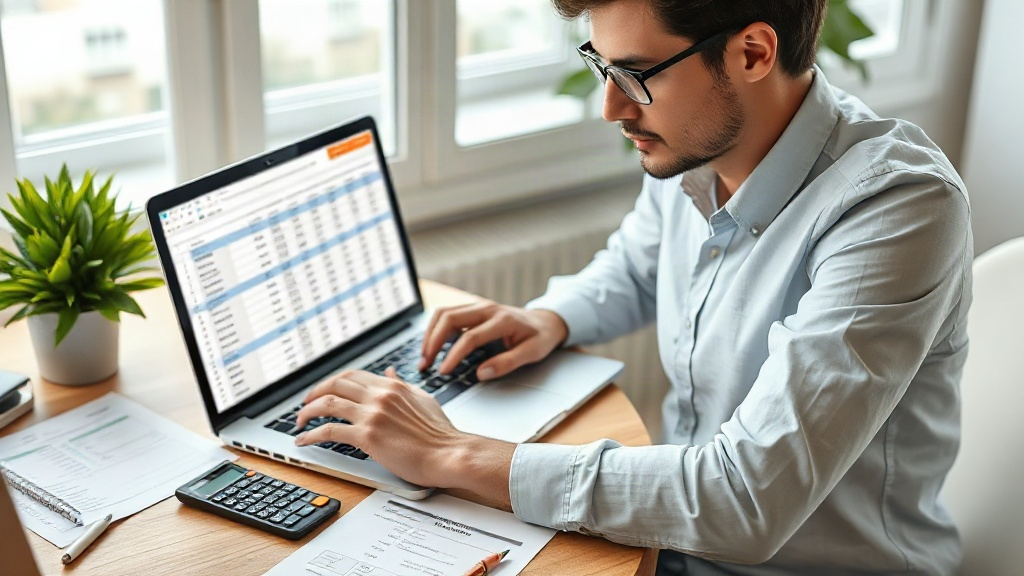
Bảng tính nên có một dòng cho mỗi mã hàng và các cột: giá nhập sau chiết khấu, số lượng nhập, số lượng bán được dự kiến, cước nhập phân bổ, tỷ lệ hoặc giá trị hao hụt, bao bì, chi phí vận hành phân bổ, phí cố định theo kênh, phí biến đổi, biên mục tiêu, giá đề xuất và giá sàn. Tách ô dữ liệu đầu vào khỏi ô công thức để hạn chế sửa nhầm.
Giá sàn có thể tính bằng mức đủ bù giá vốn và toàn bộ chi phí biến đổi, cộng phần lợi nhuận tối thiểu do cửa hàng quy định. Đây là mốc kiểm tra khuyến mại chứ không nhất thiết là giá niêm yết. Mọi voucher, combo hoặc chiết khấu cho khách mua sỉ phải được mô phỏng trên giá trị thanh toán cuối cùng trước khi kích hoạt.
Nên cập nhật bảng khi nhà cung cấp đổi báo giá, cước vận chuyển biến động, sàn sửa biểu phí hoặc dữ liệu hoàn hàng lệch đáng kể so với dự phòng. Ngoài lịch rà soát định kỳ, hãy đặt cảnh báo khi biên thực nhận thấp hơn biên mục tiêu hoặc số ngày tồn kho vượt ngưỡng do cửa hàng tự xác lập.
Để kiểm tra cách tính giá bán từ giá nhập, hãy đối chiếu ngược bằng một đơn đã hoàn tất: lấy tiền thực nhận trừ giá vốn, phí kênh, quảng cáo phân bổ, đóng gói và chi phí xử lý. Nếu kết quả thực tế khác bảng dự toán, cần sửa đúng biến gây lệch thay vì tùy ý tăng tỷ lệ lợi nhuận.
Kết luận: Tính đủ giá vốn, thử giá với lô nhỏ rồi mới mở rộng
Một mức giá bền vững phải bù đủ giá nhập, vận chuyển, hao hụt, đóng gói, chi phí vận hành và phí riêng của từng kênh, sau đó mới tạo ra lợi nhuận. Việc tính biên lợi nhuận phụ kiện điện thoại theo doanh thu giúp cửa hàng tránh nhầm với tỷ lệ cộng trên vốn và đánh giá chính xác hiệu quả của khuyến mại.
Hãy tạo bảng tính cho từng mã hàng, kiểm tra biểu phí đang có hiệu lực, thử bán một lô nhỏ và đối chiếu tiền thực nhận sau mỗi kỳ. Bạn có thể bắt đầu ngay bằng cách nhập dữ liệu của 10 sản phẩm bán nhiều nhất, xác định giá sàn và điều chỉnh giá đề xuất trước khi mở rộng sang toàn bộ danh mục.
Câu hỏi thường gặp
Nên cộng bao nhiêu phần trăm từ giá sỉ để ra giá bán?
Không có một tỷ lệ phù hợp cho mọi mặt hàng. Cần tính giá vốn đầy đủ, tổng phí của kênh, mức hao hụt và biên lợi nhuận mục tiêu; nếu phí biến đổi là f, biên mục tiêu là g, giá vốn là C và phí cố định là K thì có thể tham khảo công thức (C + K) / (1 − f − g).
Biên lợi nhuận và tỷ lệ cộng giá khác nhau như thế nào?
Tỷ lệ cộng giá lấy lợi nhuận chia cho giá vốn, còn biên lợi nhuận lấy lợi nhuận chia cho doanh thu. Vì mẫu số khác nhau nên cộng một tỷ lệ nhất định trên vốn không tạo ra biên lợi nhuận cùng tỷ lệ trên giá bán.
Có nên dùng cùng một giá cho cửa hàng, website và sàn không?
Có thể dùng cùng giá niêm yết nếu biên sau phí của mọi kênh vẫn đạt yêu cầu, nhưng phải tính riêng phí thanh toán, hoa hồng, quảng cáo, voucher, đóng gói và chi phí vận hành của từng kênh trước khi quyết định.
Chi phí hàng lỗi nên được đưa vào giá bán ra sao?
Chỉ phân bổ phần thiệt hại thực tế không được nhà cung cấp bồi hoàn vào số sản phẩm có thể bán; đồng thời cập nhật theo dữ liệu đổi lỗi của từng nhóm hàng thay vì áp một tỷ lệ giả định cố định cho toàn bộ danh mục.
Khi nào cần cập nhật lại bảng giá?
Nên cập nhật khi giá nhập, cước vận chuyển, biểu phí kênh, chi phí quảng cáo hoặc tỷ lệ hoàn lỗi thay đổi đáng kể, đồng thời rà soát định kỳ bằng tiền thực nhận từ các đơn đã đối soát để phát hiện sai lệch.
Bình luận
Bài viết liên quan